


Analysen
EU-Emissionshandel: Das Prinzip bleibt
Einmal mehr möchte Brüssel das Emissionshandelssystem reformieren. Obwohl die Europäische Kommission Entlastungen für die Industrie plant, dürfte dieses wichtige Instrument beim Erreichen der Klimaziele auch in Zukunft eine grosse Rolle spielen. Diese These kam zuletzt auch im CO2-Preis zum Ausdruck – der Terminkontrakt hat sich deutlich von einem Ausverkauf zu Beginn des Jahres erholt.
Seit mehr als zwei Jahrzehnten ist das Emissionshandelssystem (EU ETS) das zentrale Werkzeug der Europäischen Union im Kampf gegen die Erderwärmung. Von Anfang an galt dabei das Prinzip »cap and trade«: Einerseits begrenzt Brüssel die Anzahl der zur Verfügung stehenden Verschmutzungsrechte (cap). Gleichzeitig können die am ETS teilnehmenden Unternehmen mit ihren Zertifikaten handeln (trade). Auf diese Weise entsteht der europäische CO2-Preis. Er zeigt die Kosten für den Ausstoss von einer Tonne CO2-Äquivalent. Derzeit sind rund 10.000 Anlagen des Energiesektors und der verarbeitenden Industrie an dem Sytem beteiligt. Hinzu kommen Airlines und Transportschiffe. Die Schweiz hat ihr Emissionshandelssystem Anfang 2020 mit dem EU ETS gekoppelt.
Mit dem Emissionshandel möchte die Politik einen Anreiz für Investitionen in klimafreundliche Technologien schaffen und so die Dekarbonisierung vorantreiben. Nach Ansicht der Europäischen Kommission ist diese Rechnung aufgegangen. »Seit 2005 sind die Emissionen der abgedeckten Sektoren um 50 Prozent gesunken«, stellt die Institution fest (siehe Grafik 1). Allerdings wurde in den vergangenen Jahren die Kritik am EU ETS lauter. Politiker und Wirtschaftsvertreter sehen durch die grüne Agenda der EU die Wettbewerbsfähigkeit der Industrie gefährdet. Die Diskussion ging so weit, dass der deutsche Bundeskanzler Friedrich Merz im vergangenen Februar sogar das System als Ganzes infrage stellte.
Grafik 1: Klimaschutz in Zahlen
Treibhausgasemissionen der am EU ETS beteiligten stationären Anlagen

Stand: September 2026; Quelle: European Environment Agency
Umfassendes Reformpaket
Vor diesem Hintergrund überrascht es nicht, dass der CO2-Preis im ersten Quartal 2026 eine scharfe Kehrtwende erlebte. Mitte Januar war der Terminkontrakt noch auf das höchste Niveau seit dem Sommer 2023 gestiegen. Gegenüber diesem Top brach er innerhalb von neun Wochen um bis zu knapp einem Drittel ein. Mittlerweile konnte der Future einen Grossteil der Verluste aufholen (siehe Grafik 2). Zur Erholung dürften die Pläne für eine weitere Reform des EU ETS beigetragen haben. Im Juli präsentierte die Europäische Kommission ihre Vorstellungen. Sie möchte der Industrie an verschiedenen Stellen entgegenkommen. Beispielsweise soll die jährliche Senkung der Obergrenze für die Ausgabe kostenloser Verschmutzungsrechte langsamer als bisher geplant voranschreiten. Ausserdem plant die Kommission eine Lockerung der Marktstabilitätsreserve MSR. Sie dient dazu, überschüssige Zertifikate aus dem Markt zu nehmen und bei Bedarf wieder freizugeben.
Grafik 2: Auf Zickzackkurs
Wertentwicklung Europäischer CO2-Future
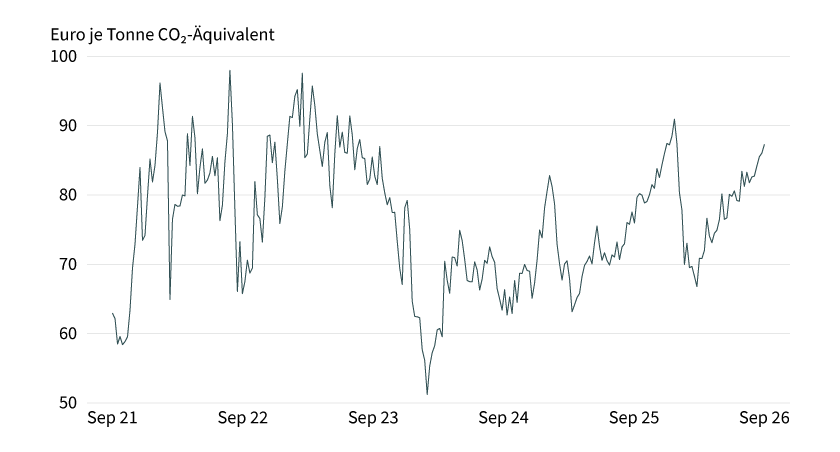
Stand: September 2026; Quelle: LSEG
Frühere Wertentwicklungen sind kein Indikator für die künftige Wertentwicklung. Weitere Informationen zu der hier dargestellten Wertentwicklung entnehmen Sie bitte den Rechtlichen Hinweisen.
Trotz dieser Erleichterungen hält die EU am Ziel fest, ihre Netto-Treibhausgasemissionen gegenüber dem Niveau von 1990 um 90 Prozent zu senken. Sie möchte ausserdem an verschiedenen Stellen, unter anderem bei der Verwendung der Einnahmen aus dem ETS, den klimafreundlichen Umbau der Wirtschaft beschleunigen. Zu guter Letzt soll das System erneut expandieren: Neben Flugverbindungen, die in einem bestimmten Radius über Europa hinausgehen, sollen kleinere Schiffe sowie schrittweise die Müllverbrennung integriert werden. Jetzt liegt der Ball bei den Mitgliedsstaaten. Sie müssen sich auf die endgültigen Regeln verständigen. Eine finale Beschlussfassung durch den Europäischen Rat sowie das Parlament dürfte kaum vor Mitte 2027 erfolgen. Wie auch immer: Offenbar setzen die Marktteilnehmer darauf, dass der Emissionshandel ein wichtiges Werkzeug der Klimapolitik bleibt – und sich die schärfsten Kritiker respektive Verfechter von Erleichterungen nicht durchsetzen können.
Verschiebungen beim Strommix
Nachdem die Politik den CO2-Preis in den vergangenen Monaten massgeblich geprägt hat, könnten in Richtung Winter die Fundamentaldaten an Bedeutung gewinnen. Hier spielt einerseits die Verfassung der Industrie eine Rolle. Laut dem von S&P Global ermittelten Einkaufsmanagerindex hat sie in der Eurozone zuletzt Fahrt aufgenommen. »Das verarbeitende Gewerbe, angeführt von Deutschland, erlebt derzeit die stärkste Wachstumsphase seit über vier Jahren«, kommentierte Chris Williamson, Chief Business Economist bei dem für das Stimmungsbarometer verantwortlichen Dienstleister die Ergebnisse der im September durchgeführten Umfrage.
Für eine höhere Nachfrage nach Verschmutzungsrechten sprechen zudem die Energiepreise. Im Zuge der Eskalation im Nahen Osten ist Gas deutlich teurer geworden. Dadurch nahm für die Stromerzeuger der Anreiz zu, die Kohlekraftwerke hochzufahren. Das gilt umso mehr, da die Nutzung von Sonnenstrom ihren saisonalen Höhepunkt überschritten hat. Je mehr Kohle der Sektor verfeuert, desto mehr Verschmutzungsrechte werden benötigt.
Eine spezielle Anlageklasse
Politik, Konjunktur, Strommix – diese bestimmenden Einflussfaktoren müssen Anleger im Blick haben, sobald sie über die Allokation im EU ETS nachdenken. Das System hat sich längst als eigene Assetklasse etabliert. Verantwortlich hierfür ist vor allem das »Eigenleben« des CO2-Preises. Seine Entwicklung erfolgt relativ unabhängig vom Verlauf anderer Investments wie Aktien, Anleihen oder Rohstoffe. Aufgrund der mitunter heftigen Schwankungen ist dieser Markt auch für Trader interessant.
Anleger können sich mithilfe von Hebelprodukten positionieren und dabei sowohl auf steigende (Call) als auch auf fallende (Put) Notierungen setzen. Wir haben in der Tabelle Unlimited Turbo-Optionsscheine zusammengetragen. Bitte beachten Sie die Risiken. Der Emissionshandel ist komplex und der CO2-Preis kann starken Schwankungen unterliegen. Für den Fall, dass sich der Basiswert nicht in die gewünschte Richtung entwickelt, muss wegen der Hebelfunktion mit überproportionalen Verlusten gerechnet werden.
Produktidee: Unlimited Turbo-Optionsscheine auf den Europäischen CO2-Preis
Bitte beachten: Hebelprodukte können Long- und Short-Positionen abbilden wie zum Beispiel Turbo-Zertifikate. Doch Vorsicht, der Preis für diese Flexibilität ist das Risiko: Bei Hebelprodukten ist ein Totalverlust des eingesetzten Kapitals möglich. Wer solche Instrumente nutzt, sollte eine gewisse Erfahrung mitbringen
Unlimited Turbo-Optionsscheine
|
Valor |
Basiswert |
Typ |
Hebel |
Strike |
Stoppschwelle |
Handelsplatz |
|---|---|---|---|---|---|---|
|
ICE EUA Future Dec 2026 |
Call |
2,9 |
58,2192 EUR |
61,17 EUR |
Swiss DOTS |
|
|
ICE EUA Future Dec 2026 |
Call |
2,3 |
50,2091 EUR |
52,75 EUR |
Swiss DOTS |
|
|
ICE EUA Future Dec 2026 |
Call |
1,9 |
42,1320 EUR |
44,27 EUR |
Swiss DOTS |
|
|
ICE EUA Future Dec 2026 |
Put |
2,4 |
123,5484 EUR |
117,30 EUR |
Swiss DOTS |
|
|
ICE EUA Future Dec 2026 |
Put |
3,3 |
113,7127 EUR |
107,96 EUR |
Swiss DOTS |
|
|
ICE EUA Future Dec 2026 |
Put |
4,0 |
108,7904 EUR |
103,29 EUR |
Swiss DOTS |
Stand: September 2026; Quelle: Société Générale
Die Darstellung der genannten Produkte erfolgt zu Informationszwecken lediglich in Kurzform und stellt einen Auszug aus dem Gesamtangebot von Société Générale sowie keine Anlageempfehlung dar. Nicht währungsgesicherte Produkte unterliegen einem Wechselkursrisiko. Die massgeblichen Produktinformationen stehen im Internet unter www.sg-zertifikate.ch zur Verfügung. Den Basisprospekt sowie die Endgültigen Bedingungen und die Basisinformationsblätter erhalten Sie bei Klick auf die Valorennummer. Sie sind im Begriff, ein komplexes Produkt zu erwerben, das nicht einfach ist und schwer zu verstehen sein kann. Bitte beachten Sie, dass bestimmte Produkte nur für kurzfristige Anlagezeiträume geeignet sind. Wir empfehlen Interessenten und potenziellen Anlegern, den Basisprospekt und die Endgültigen Bedingungen zu lesen, bevor sie eine Anlageentscheidung treffen, um sich möglichst umfassend über die potenziellen Risiken und Chancen des Wertpapiers zu informieren, insbesondere, um die potenziellen Risiken und Chancen der Entscheidung, in die Wertpapiere zu investieren, vollends zu verstehen. Die Billigung des Prospekts ist nicht als Befürwortung der angebotenen oder zum Handel an einem geregelten Markt zugelassenen Wertpapiere zu verstehen.
