

Analysen
Warsh und der US-Dollar – Was bedeutet die veränderte Kommunikation?
Momentan herrscht eine ungewöhnlich hohe Unsicherheit über die künftige Geldpolitik der Fed. Marktteilnehmer gehen mittlerweile von knapp 85 Basispunkten an Zinserhöhungen bis Mitte des kommenden Jahres aus. Regelmässige Umfragen unter Volkswirten zeigen etwas ganz anderes: Oftmals wird mit einer weiteren Zinserhöhung in diesem und mit Spielraum für Zinssenkungen im kommenden Jahr gerechnet.
Der neue Fed-Chef Kevin Warsh ist hier keine Hilfe. Er ist kein Fan von Forward Guidance, das heisst der Kommunikation zukünftiger geldpolitischer Schritte, und möchte am liebsten gar keine Hinweise auf Zinsänderungen liefern. Stattdessen bevorzugt er es, wenn der Markt die Signale sendet und nicht die Fed.
Was sich ändern dürfte, lässt sich bereits abschätzen: Unter dem ehemaligen Fed-Chair Jerome Powell bewegte sich der US-Dollar in mehr als 50 Prozent der Fälle während der Pressekonferenz entgegengesetzt zur Bewegung nach dem Statement. Unter Warsh dürfte das deutlich seltener vorkommen, was die Frage aufwirft, welcher Teil der FOMC-Kommunikation (Federal Open Market Committee) den US-Dollar in den kommenden Jahren treibt. Hinzu kommt ein weiterer Punkt: Die Volatilität an Sitzungstagen dürfte abnehmen und sich dafür stärker auf die restlichen Tage des Jahres verteilen. Ausserdem könnte Warsh die Bedeutung der FOMC-Pressekonferenz für den US-Dollar verringern, dafür aber die Bedeutung des Statements erhöhen. Unsere Analyse der Sitzungen aus den vergangenen fast 30 Jahren legt nahe, dass nicht unerwartete Zinsentscheidungen, sondern Überraschungen bei der Forward Guidance der relevante geldpolitische Treiber der US-Dollar-Reaktion waren. Schwächt Warsh diesen Kanal ab, dürfte sich der US-Dollar wieder stärker an den Daten orientieren, während die unter Powell häufiger vorgekommenen Kursumkehrungen zwischen dem Statement und der Pressekonferenz seltener werden dürften. Ganz verschwinden dürfte der Kanal aber nicht: Unsere Ergebnisse zur Zeit unter Fed-Chair Alan Greenspan zeigen, dass die Forward-Guidance-Komponente auch schon damals wirkte, wenn auch in abgeschwächter Form.
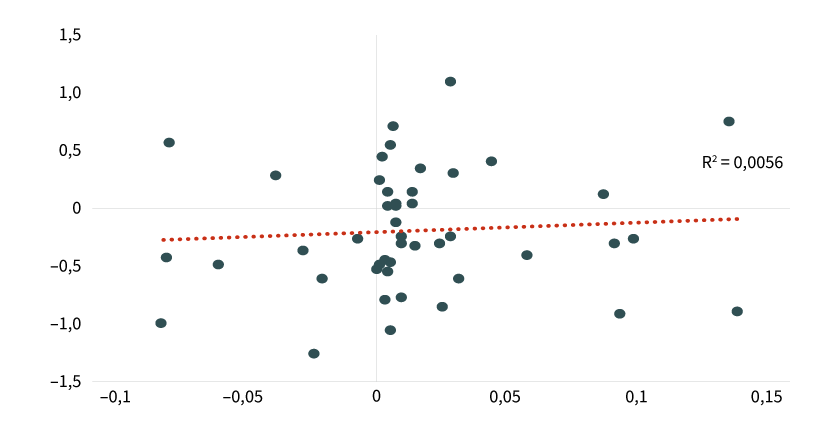
Grafik 1: Geldpolitische Überraschungen bei Powell für den US-Dollar kaum entscheidend …
x-Achse: geldpolitische Überraschungen gemäss Bauer/Swanson; y-Achse: US-Dollar-Performance gegenüber dem G10-Durchschnitt; Daten von 2018 bis 2023
Stand: Dezember 2023; Quelle: Bauer/Swanson, Bloomberg, Commerzbank Research
Forward Guidance versus Zinsüberraschung – was treibt den US-Dollar?
Marktteilnehmer erwarten Fed-Entscheidungen mit grosser Spannung, schliesslich umfassen sie mehrere Komponenten: Die eigentliche Zinsentscheidung (wobei es seit 1998 nur zu 80 tatsächlichen Zinsänderungen bei insgesamt 241 Sitzungen kam) und der Ausblick auf kommende Zinsentscheidungen, das heisst die Forward Guidance. Dafür wird jede der Aussagen im Statement und der Pressekonferenz genauestens untersucht, ob sich Hinweise daraus ergeben. Um beide Faktoren unterscheiden zu können, haben wir einen öffentlich verfügbaren Datensatz der San Francisco Fed verwendet, der Daten zu den 30-Minuten-Fenstern um die FOMC-Entscheidung enthält. Dies erlaubt es uns, sowohl die Zinsüberraschung als auch die Überraschung bei der Forward Guidance zu unterscheiden und den Effekt auf den US-Dollar aus den Meetings der vergangenen knapp 30 Jahre auszuwerten.
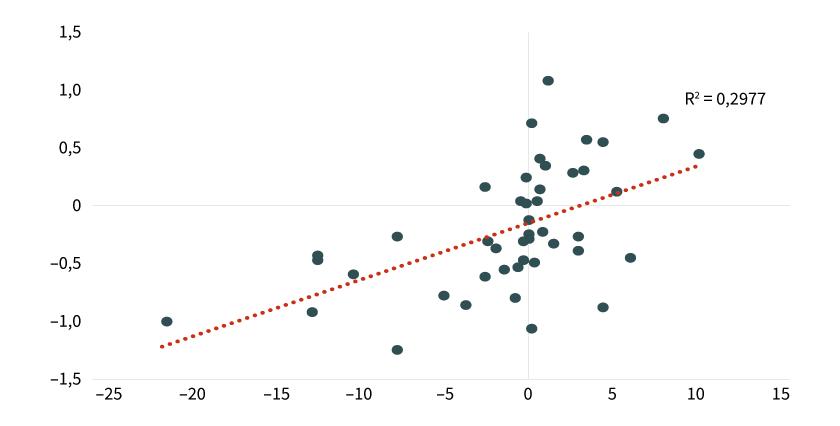
Grafik 2: … der Effekt verlagert sich auf andere Komponenten
x-Achse: 1J US OIS-Änderung in Basispunkten am Sitzungstag; y-Achse: US-Dollar-Performance gegenüber dem G10-Durchschnitt; Daten von 2018 bis 2023
Stand: Dezember 2023; Quelle: Bloomberg, Commerzbank Research
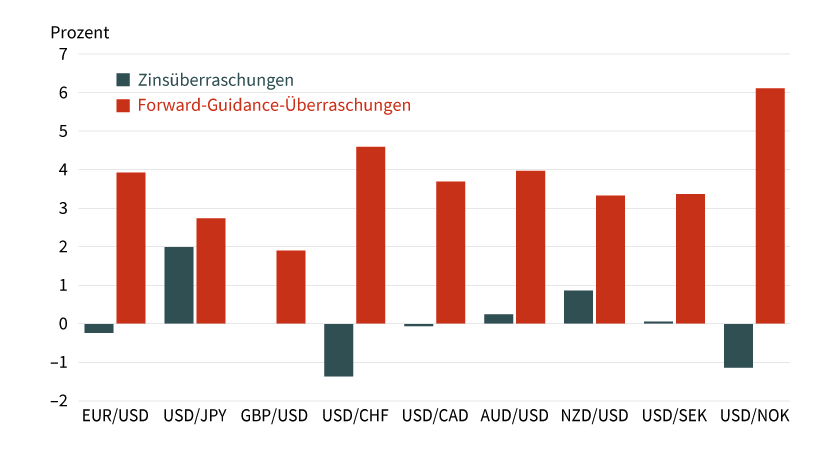
Die Ergebnisse sind eindeutig: Die reine Zinsüberraschung am Sitzungstag erklärt lediglich 1,4 Prozent der Varianz der US-Dollar-Bewegung an diesem Tag und ist statistisch insignifikant. Das sollte auch nicht überraschend kommen: Von 80 Zinsänderungen seit 1998 wichen nur sieben vom Bloomberg-Konsens ab – die Zinsänderungen waren also keine wirkliche Überraschung. Anders sieht es bei der Forward-Guidance-Überraschung aus: Sie erklärt 10,5 Prozent der Varianz der US-Dollar-Bewegung und der Faktor ist hochsignifikant. Der eigenständige Beitrag der Zinsüberraschung verschwindet, sobald man für die Überraschung bei der Forward Guidance kontrolliert. Überrascht die Guidance falkenhaft, dann wertet der US-Dollar deutlich auf: Eine Forward-Guidance-Überraschung von einer Standardabweichung geht mit einer US-Dollar-Aufwertung von rund 0,2 Prozent gegenüber dem G10-Durchschnitt einher – knapp die Hälfte der durchschnittlichen US-Dollar-Bewegung an einem FOMC-Tag. Der Unterschied im Effekt zeigt sich auch in den bilateralen Wechselkursen. Die Forward-Guidance-Überraschung ist unter Verwendung aller neun restlichen G10-Währungen signifikant. Die eigentliche Zinsüberraschung ist währenddessen bei keiner Währung gegenüber dem US-Dollar signifikant. Sprich: Für die Währungen kommt es vor allem darauf an, was für die kommenden Entscheidungen signalisiert wird, auch wenn der Effekt je nach Währung variiert (siehe Grafik 3).
Grafik 3: Für alle G10-Währungen zählt die Guidance und nicht die Zinsüberraschung
US-Dollar-Sensitivität gegenüber Zins- und Forward-Guidance-Überraschungen
Stand: 10. September 2026; Quelle: Bauer/Swanson, Bloomberg, Commerzbank Research
Die Forward Guidance wirkt aber nicht immer gleich. Zerlegt man die FOMC-Überraschungen nach Jarociński und Karadi (2020) in Policy- (Aktien und Zinsen bewegen sich entgegengesetzt) und Informationsschocks (beide bewegen sich in die gleiche Richtung), ist der Forward-Guidance-Faktor nur bei Policy-Schocks hochsignifikant und erklärt knapp 21 Prozent der US-Dollar-Varianz an dem jeweiligen Tag. Bei Informationsschocks sieht es ganz anders aus, hier ist der Pfad insignifikant – wobei es mit 58 Beobachtungen auch deutlich weniger Informationsschocks als Policy-Schocks (100) gibt.
Was uns die verschiedenen Chairs verraten
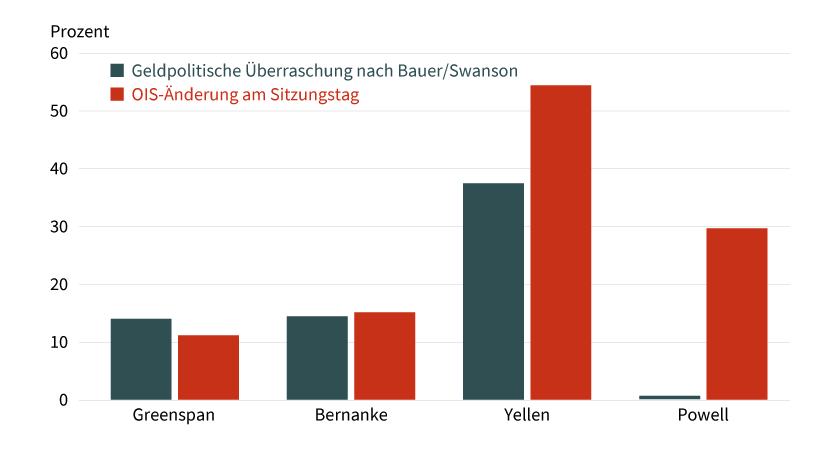
Unter Jerome Powell brach die erklärte Varianz unserer Zerlegung komplett zusammen und beide Faktoren wurden insignifikant. Auf den ersten Blick ist das verwirrend, schliesslich wurde Forward Guidance unter Powell eher noch wichtiger als unter seinen Vorgängern. Doch das lässt sich einfach erklären: Der Datensatz der San Francisco Fed identifiziert die Überraschung in einem engen 30-Minuten-Fenster um das Statement. Das hatte unter Powell deutlich an Relevanz verloren. Stattdessen dürften sich die Effekte zu einem erheblichen Teil auf die Pressekonferenz verlagert haben, die auf das Statement folgt. Wiederholt man daher unser Vorgehen mit der täglichen OIS-Änderung am Sitzungstag, kommt die Signifikanz zurück. Oder anders formuliert: Unter Powell war es die Kombination aus Statement und Pressekonferenz, die für den Markt die veränderte Forward Guidance ausgedrückt und dementsprechend den US-Dollar bewegt hat (siehe Grafik 4).
Grafik 4: Das Statement verliert an Bedeutung, die gesamte Kommunikation gewinnt
Erklärte Varianz durch eine Regression der geldpolitischen Überraschung bzw. der OIS-Änderung am Sitzungstag auf die US-Dollar-Performance gegenüber dem G10-Durchschnitt
Stand: 10. September 2026; Quelle: Bauer/Swanson, Bloomberg, Commerzbank Research
Die Entwicklung unter Powells Vorgängern fügt sich dagegen in ein klares Muster: Unter der späteren Amtszeit Greenspans und der Zeit unter dem Vorsitz Ben Bernankes hat unsere Zerlegung in Zins- und Forward-Guidance-Überraschung noch einen relativ kleinen Teil der US-Dollar-Varianz am Sitzungstag erklärt. Unter Janet Yellen stieg der Wert dann um mehr als das Doppelte, die beiden Komponenten erklärten knapp 39 Prozent der täglichen Varianz. Der geschätzte Effekt der Forward-Guidance-Überraschung fällt stärker aus, ist aber (vermutlich auch aufgrund der nur recht geringen Anzahl an Beobachtungen) statistisch nicht mehr signifikant. Das ist auch naheliegend: Explizite Forward Guidance gewann in den 2010er-Jahren stark an Bedeutung, als die Zentralbanken bereits bis zur Zinsuntergrenze gesenkt hatten und der Zinsausblick mehr Raum einnahm. Der Trend zur Verlagerung der Informationen vom Statement auf andere Komponenten des FOMC-Meetings hat sich in den vergangenen Jahren sogar noch verstärkt. Für die letzten 21 Meetings seit Anfang 2024 (zwei unter Kevin Warsh, 19 unter Powell) erklärt die tägliche OIS-Änderung am Sitzungstag schon rund 62 Prozent der US-Dollar-Varianz. Die kleine Anzahl an Beobachtungen erschwert klare Schlussfolgerungen, die Ergebnisse liefern aber ein weiteres Indiz dafür, dass die preisrelevanten FOMC-Informationen zunehmend weniger im Statement-Fenster stecken.
Warsh dürfte die Schwerpunkte verschieben
Bisher hat Warsh erst zwei Meetings geleitet, was noch zu wenig ist, um sein Wirken genau bewerten zu können. Die Analyse der vergangenen knapp 30 Jahre in Verbindung mit der bisher vorgebrachten Ablehnung der Forward Guidance – sichtbar beispielsweise daran, dass er zuletzt keine Stimme bei den Dot Plots, also den Zinsprognosen der einzelnen FOMC-Mitglieder, eingebracht hat – lassen aber zwei Vermutungen zu:
1. Weniger Informationen über den künftigen Pfad dürften dazu führen, dass die Entscheidungen selbst für den US-Dollar unwichtiger werden und dafür Datenveröffentlichungen stärker in den Fokus rücken, da sie die notwendigen Hinweise auf die Geldpolitik liefern.
2. Auch unter Greenspan war unsere Forward-Guidance-Komponente bereits statistisch signifikant, auch wenn sie für den US-Dollar nicht so entscheidend war wie unter seinen Nachfolgern. Sprich: Weniger Informationen über den künftigen Pfad bedeuten nicht automatisch keinen Effekt auf den US-Dollar. Der Fokus an Sitzungstagen verlagert sich nur vermutlich weg von der Pressekonferenz hin zum Statement, dem Abstimmungsverhalten und anderen Signalen.
Es ist möglich, dass beide Szenarien eintreten. Das wirft eine interessante Frage auf: Kann Warsh die Forward Guidance grundsätzlich überhaupt abschaffen? Er dürfte die expliziten Hinweise verringern – keine eigenen Dot Plots mehr, kürzere Statements, möglicherweise auch weniger Informationen in der Pressekonferenz. Aber unsere Greenspan-Ergebnisse zeigen, dass der Markt auch ohne explizite Guidance Informationen über den künftigen Zinspfad aus dem Statement, dem Abstimmungsverhalten oder anderen Signalen extrahiert. Warsh dürfte das Kommunikationsverhalten also ändern, aber kaum verhindern können, dass der Markt Informationen über den zukünftigen Zinspfad ableitet.
Für Marktteilnehmer hat das entscheidende Auswirkungen. Unter Powell bewegte sich der US-Dollar in knapp 52 Prozent der Fälle während der Pressekonferenz entgegengesetzt zur initialen Reaktion nach dem Statement – in knapp 24 Prozent wurde sogar die komplette US-Dollar-Bewegung wieder ausgepreist. Dies dürfte unter Warsh weniger häufig vorkommen. Marktteilnehmer müssen sich also wieder stärker auf das eigentliche Statement positionieren. Insgesamt dürften die Sitzungstage aber mit der Zeit und nachlassender Forward Guidance an Wichtigkeit verlieren. Stattdessen werden die Datenveröffentlichungen (noch) mehr Raum einnehmen und das Schicksal des US-Dollar stärker prägen. Ob sich diese Verschiebung tatsächlich einstellt, dürfte erst nach den kommenden Sitzungen sichtbar werden. Sollten sich die US-Dollar-Reaktionen auch unter Warsh regelmässig während der Pressekonferenz umkehren, wäre dies ein frühes Indiz gegen unsere Hypothese.
