

Analysen
Ein neuer Takt an der Börse
An den Aktienmärkten verschiebt sich derzeit der Schwerpunkt: Während US-Tech-Titel unter Druck geraten, fliesst frisches Kapital verstärkt nach Europa und in die Schweiz. Niedrigere Bewertungen, defensive Qualitätswerte und eine robuste Schweizer Makrolage machen den SMI derzeit zu einem der auffälligsten Gewinner dieser Rotation.
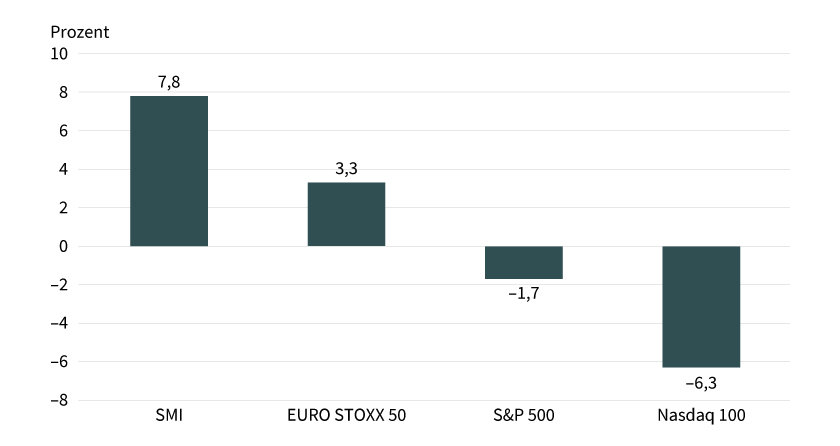
Europa schwitzte im Juni nicht nur unter der ersten grossen Hitzewelle des Sommers. Auch an den Börsen kletterten die Temperaturen spürbar nach oben. Während vielerorts Rekordwerte gemessen wurden, rasten auch so manche europäische Indizes in neue Höhen. Ganz anders das Bild an der Wall Street: Dort bekamen Anleger nach der langen Tech-Party zuletzt eher eine kalte Dusche verpasst. Seit Anfang Juni hat sich das Kräfteverhältnis an den Aktienmärkten jedenfalls deutlich verschoben. Von Anfang Juni bis Mitte Juli verlor der S&P 500 rund 2 Prozent, der EURO STOXX 50 gewann knapp 3 Prozent und der Schweizer Leitindex SMI legte sogar rund 7,8 Prozent zu – garniert mit einem neuen Allzeithoch. Die Wall Street bleibt zwar der grosse Gewinner der vergangenen Jahre, doch in diesem Sommer fliesst frisches Kapital eher nach Europa – und dabei insbesondere in die Schweiz (siehe Grafik 1).
Grafik 1: Performancevergleich (1. Juni bis 20. Juli 2026)
Stand: Juli 2026; Quelle: LSEG
Frühere Wertentwicklungen sind kein Indikator für die künftige Wertentwicklung. Weitere Informationen zu der hier dargestellten Wertentwicklung entnehmen Sie bitte den Rechtlichen Hinweisen. Die Grafik zeigt die Entwicklung ausgewählter Indizes im angegebenen Zeitraum und dient ausschliesslich der Illustration der beobachteten Marktbewegungen.
Eine Frage der Bewertung
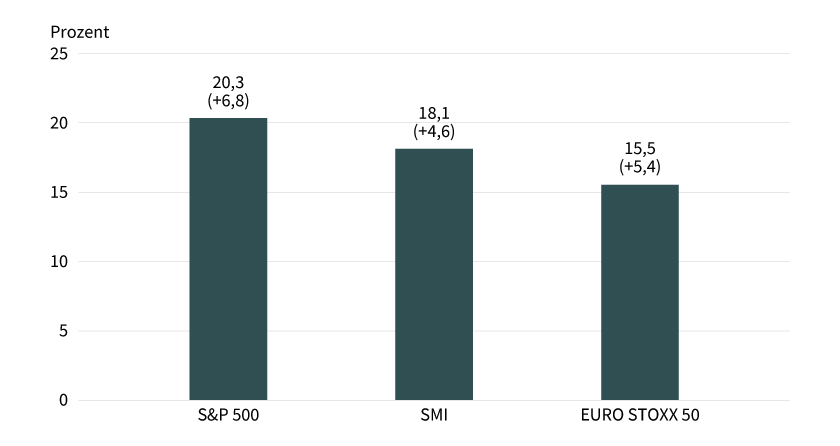
Das neue Kräfteverhältnis ist keine dramatische Kapitulation in Übersee, sondern vielmehr eine Bewertungsanpassung. Die US-Indizes kommen aus einem aussergewöhnlich starken ersten Halbjahr, und wer sehr weit gelaufen ist, wird anfälliger für Enttäuschungen und Gewinnmitnahmen. Das Zentrum dieser Skepsis befindet sich in den High-Flyer-Branchen Halbleiter, Software und dem gesamten KI-Komplex. Der »Buffett Indicator«, also das Verhältnis des gesamten US-Aktienmarkts zum Bruttoinlandsprodukt, lag im ersten Quartal bei 218 Prozent und damit nur knapp unter Rekordniveau. Werte über 200 Prozent werden als Warnsignal für eine Überbewertung interpretiert. Ebenso greifbar ist die Überdehnung im S&P 500 selbst: Das Kurs-Umsatz-Verhältnis lag laut LSEG bei 3,22 und damit deutlich über dem langfristigen Durchschnitt von 1,84. Auch das erwartete Kurs-Gewinn-Verhältnis (KGV) liegt mit 20,2 nicht nur deutlich über den Niveaus des EURO STOXX 50 (15,5) und SMI (18,1), sondern auch 6,8 Prozent über dem 10-Jahres-Durchschnitt (siehe Grafik 2).
Grafik 2: KGV zwölf Monate (Abweichung zum 10-Jahres-Durchschnitt)
Stand: Juli 2026; Quelle: FactSet
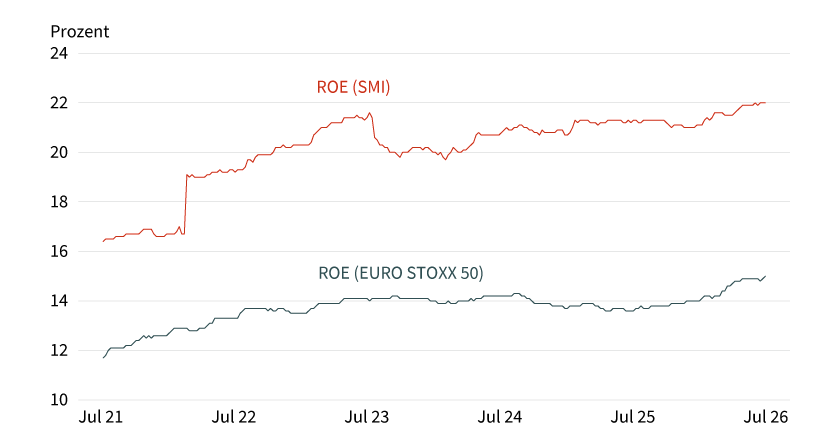
Auf Basis des »Return-on-Equity« (ROE), zu Deutsch Eigenkapitalrendite, malen SMI und EURO STOXX 50 ebenfalls ein positives Bild. Die Kennzahl misst, wie profitabel die im Index enthaltenen Unternehmen mit dem ihnen anvertrauten Eigenkapital wirtschaften und gilt als Indikator für die Kapitaleffizienz und Qualität der im Barometer gelisteten Firmen. Beim EURO STOXX 50 liegt der Wert bei 15,0 Prozent und hat sich damit in den vergangenen fünf Jahren um 3,2 Prozentpunkte verbessert. Der SMI bringt es sogar auf 22 Prozent, eine Erhöhung um 5,5 Prozentpunkte im Vergleich zu Mitte 2021 (siehe Grafik 3).
Grafik 3: Return on Equity (ROE) von SMI und EURO STOXX 50
Stand: 16. Juli 2026; Quelle: FactSet
Jede Menge Unterschiede
Dazu kommt die Abhängigkeit der US-Indizes von wenigen Schwergewichten. So macht der Technologiesektor im S&P 500 inzwischen mehr als ein Fünftel des Index aus. Wenn also Zweifel am KI-Investitionszyklus aufkommen, trifft das nicht nur einige Lieblinge des Markts, sondern gleich den Gesamtindex. Das bedeutet nicht, dass Amerika fundamental schwach geworden wäre. Im Gegenteil: Analysten erwarten für den S&P 500 2026 nach wie vor ein Gewinnwachstum weit über europäischem Niveau. Anfang Juli lag die Schätzung für das Jahreswachstum bei 24,5 Prozent, gegenüber 14,3 Prozent für den breiten europäischen Markt. Dennoch ist Europas Comeback mehr als nur ein Reflex, der alte Kontinent profitiert auf mehreren Ebenen. Neben dem KGV-Abschlag sind die europäischen Indizes weniger konzentriert und weniger einseitig auf den Technologiesektor ausgerichtet. Hinzu kommen eine zwischenzeitliche Entspannung bei den Energiepreisen, Europa reagiert als Energieimporteur deutlich sensibler auf fallende Ölpreise als die USA, sowie ein psychologischer Effekt auf der makroökonomischen Seite. In Europa genügt es derzeit oft schon, wenn die Wirtschaft nicht weiter enttäuscht, um eine positive Kursreaktion hervorzurufen.
Hierzulande sprechen die Konjunkturdaten zwar nicht für Dynamik, aber zumindest für Robustheit. Das Staatssekretariat für Wirtschaft, SECO, hat im Sommer seine Prognose für das BIP-Wachstum leicht gesenkt und erwartet nun für 2026 nur noch 0,9 Prozent und für das kommende Jahr 1,6 Prozent. Die Werte liegen unter ihrem historischen Durchschnitt, gleichwohl signalisieren sie Wachstum. Das BIP legte im ersten Quartal um 0,4 Prozent gegenüber dem Vorquartal zu. Günstig entwickelt sich auch die Inflation. Im Juni blieb der Konsumentenpreisindex gegenüber dem Vormonat unverändert, die Jahresteuerung verlangsamte sich auf 0,5 Prozent nach 0,6 Prozent im Mai. Im Juli setzte sich der Abwärtstrend auf 0,4 Prozent fort. Diese Entwicklung unterstreicht den Schweizer Sonderstatus in Europa: Während in der Eurozone die Teuerung und damit auch die Zinsdebatte deutlich schärfer verlaufen, bleibt die Schweiz in einem niedrigen, beinahe komfortablen Inflationsregime. Das unterstützt Bewertungsprämien für Qualitätsaktien, auch wenn das Wirtschaftswachstum selbst nur mässig ausfällt.
Die SNB sorgt mit ihrer Politik des billigen Geldes zudem für gute Rahmenbedingungen. Die Währungshüter liessen auf ihrer Sitzung Mitte Juni den Leitzins bei 0 Prozent und betonten zugleich ihre erhöhte Bereitschaft, bei Bedarf am Devisenmarkt gegen eine zu starke Aufwertung des Schweizer Franken einzugreifen. Diese Kombination aus Nullzins, niedriger Teuerung und latenter Interventionsbereitschaft ist für Aktien kein unmittelbarer Turbo, aber ein starker Stabilisator.
Positive Zwischenberichte
Als Stabilisator erweist sich auch der Start in die Berichtssaison zum abgelaufenen Quartal. Richemont sendete zum Start ein Signal der Stärke. Der Umsatz stieg im ersten Quartal währungsbereinigt um 20 Prozent auf 6,33 Milliarden Euro und übertraf damit die Erwartungen deutlich. Zum eigentlichen Höhepunkt der Schweizer Bilanzsaison kam es die Woche drauf mit der Vorlage der Zahlensets der drei SMI-Schwergewichte Nestlé, Novartis und Roche. Während Nestlé und Roche die Analystenerwartungen erfüllen konnten, ist es Novartis gelungen, diese zu übertreffen. Nach einem schwachen Jahresstart kehrte der Pharmariese wieder auf den Wachstumspfad zurück und bestätigte zudem die Ziele für das Gesamtjahr.
Am Ende ist die Rotation von den USA nach Europa keine Revolte gegen Amerika. Sie ist vor allem eine Preisfrage. Die USA bleiben der Markt mit den stärkeren Gewinnperspektiven, dem tieferen KI-Ökosystem und der grösseren Innovationswucht. Aber diese Qualitäten sind eben teuer geworden. Europa wirkt dagegen günstiger, breiter und weniger anfällig für einen Stimmungsbruch im Technologiesektor. Und die Schweiz ist in diesem Sommer die zugespitzte Variante dieses Arguments: ein Markt aus globalen Qualitätsnamen, gestützt von niedriger Inflation, Nullzins und einer Berichtssaison, die bereits zu Beginn ein starkes erstes Ausrufezeichen gesetzt hat. Die Klettertour des SMI könnte also noch nicht beendet sein (siehe Grafik 4).
Grafik 4: Kursentwicklung SMI
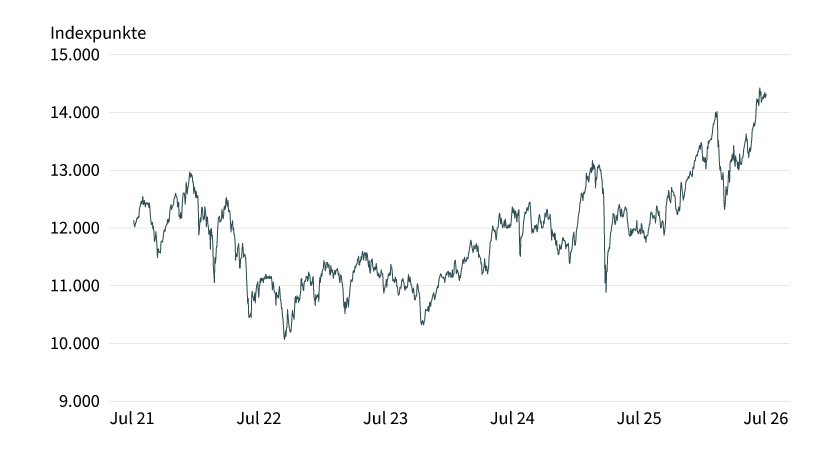
Stand: 23. Juli 2026; Quelle: LSG
Frühere Wertentwicklungen sind kein Indikator für die künftige Wertentwicklung. Weitere Informationen zu der hier dargestellten Wertentwicklung entnehmen Sie bitte den Rechtlichen Hinweisen.
Produktidee: Ausgewählte Produkte auf europäische Werte
Bitte beachten: Hebelprodukte können Long- und Short-Positionen abbilden wie zum Beispiel Turbo-Zertifikate. Doch Vorsicht, der Preis für diese Flexibilität ist das Risiko: Bei Hebelprodukten ist ein Totalverlust des eingesetzten Kapitals möglich. Wer solche Instrumente nutzt, sollte eine gewisse Erfahrung mitbringen.
Unlimited Turbo-Zertifikate
|
Valor |
Basiswert |
Typ |
Stoppschwelle |
Hebel |
Handelsplatz |
|---|---|---|---|---|---|
|
EURO STOXX 50 |
Call |
5.455,2454 Pkt. |
6,9 |
Swiss DOTS |
|
|
EURO STOXX 50 |
Put |
7.337,1000 Pkt. |
5,7 |
Swiss DOTS |
|
|
Nestlé |
Call |
65,7500 CHF |
4,0 |
Swiss DOTS, BX Swiss |
|
|
Nestlé |
Put |
102,0500 CHF |
4,1 |
Swiss DOTS |
|
|
Novartis |
Call |
92,0900 CHF |
3,6 |
Swiss DOTS |
|
|
Novartis |
Put |
151,7800 CHF |
3,9 |
Swiss DOTS |
|
|
Richemont |
Call |
175,5400 CHF |
6,6 |
Swiss DOTS |
|
|
Richemont |
Put |
226,1400 CHF |
4,8 |
Swiss DOTS |
|
|
Roche |
Call |
242,8500 CHF |
3,4 |
Swiss DOTS |
|
|
Roche |
Put |
411,5900 CHF |
3,6 |
Swiss DOTS |
|
|
SMI |
Call |
12.840,0000 Pkt. |
8,2 |
Swiss DOTS |
|
|
SMI |
Put |
15.870,0000 Pkt. |
7,7 |
Swiss DOTS |
Stand: Juli 2026; Quelle: Société Générale
Die Darstellung der genannten Produkte erfolgt zu Informationszwecken lediglich in Kurzform und stellt einen Auszug aus dem Gesamtangebot von Société Générale sowie keine Anlageempfehlung dar. Nicht währungsgesicherte Produkte unterliegen einem Wechselkursrisiko. Die massgeblichen Produktinformationen stehen im Internet unter www.sg-zertifikate.ch zur Verfügung. Den Basisprospekt sowie die Endgültigen Bedingungen und die Basisinformationsblätter erhalten Sie bei Klick auf die Valorennummer. Sie sind im Begriff, ein komplexes Produkt zu erwerben, das nicht einfach ist und schwer zu verstehen sein kann. Bitte beachten Sie, dass bestimmte Produkte nur für kurzfristige Anlagezeiträume geeignet sind. Wir empfehlen Interessenten und potenziellen Anlegern, den Basisprospekt und die Endgültigen Bedingungen zu lesen, bevor sie eine Anlageentscheidung treffen, um sich möglichst umfassend über die potenziellen Risiken und Chancen des Wertpapiers zu informieren, insbesondere, um die potenziellen Risiken und Chancen der Entscheidung, in die Wertpapiere zu investieren, vollends zu verstehen. Die Billigung des Prospekts ist nicht als Befürwortung der angebotenen oder zum Handel an einem geregelten Markt zugelassenen Wertpapiere zu verstehen.
