

Analysen
Britisches Pfund: Wie weit trägt die Burnham-Euphorie?
Der überraschend reibungslose Wechsel im Amt des britischen Premierministers hat das britische Pfund in den vergangenen Wochen deutlich beflügelt. Die Probleme sind damit aber nicht aus der Welt geschafft. Die fiskalische Situation bleibt angespannt und die Bank of England (BoE) dürfte Zinserhöhungen vermeiden, um das ohnehin recht schwache Wachstum nicht abzuwürgen. Spätestens ab September dürften die Risiken wieder in den Fokus rücken.
Reibungsloser Wechsel an der Spitze stützt das britische Pfund
Mitte Juni erreichte die politische Unsicherheit im Vereinigten Königreich ihren Höhepunkt. Dem ehemaligen Bürgermeister aus dem Grossraum Manchester, Andy Burnham, gelang ein Wahlsieg in einer Nachwahl für einen Parlamentssitz. Damit war der Weg für ihn frei, den amtierenden Premierminister Keir Starmer herauszufordern.
Zuerst sah es so aus, als würde Starmer seinen Posten nicht einfach kampflos räumen. Er hatte praktisch seit der grossen Wahlniederlage bei den Kommunalwahlen im Mai immer wieder betont, dass er sich jedem Herausforderer um sein Amt stellen würde. Und in der Labour-Partei ist es deutlich schwieriger, einen Vorsitzenden loszuwerden, als bei den Konservativen. So hielt sich der Vorgänger Starmers, Jeremy Corbyn, trotz einer überwältigenden Ablehnung der Labour-Abgeordneten noch Jahre im Amt.
Am Ende wurde der Druck auf Starmer aber einfach zu gross. Wenige Tage nach der Wahl Burnhams gab er seinen Rücktritt bekannt. Ursprünglich war mit einem längeren Kampf um die Nachfolge gerechnet und eine Entscheidung für September anvisiert worden. In den Tagen nach seiner Rücktrittsankündigung versammelten sich aber etwas überraschend die weiteren Nachfolgekandidaten hinter Burnham, weswegen er ohne Wettbewerb um den Labour-Vorsitz deutlich schneller Premierminister werden konnte.
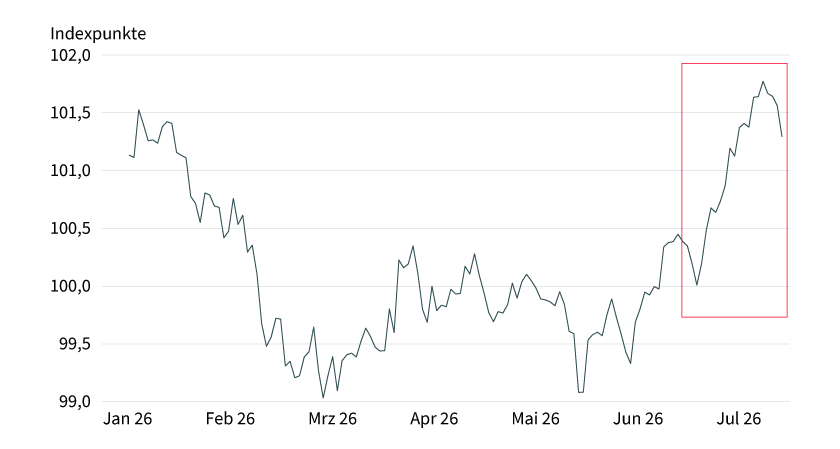
Das britische Pfund reagierte auf die Entwicklungen mit grosser Erleichterung (siehe Grafik 1). Vermutlich hatten sich viele Marktteilnehmer auf einen schwierigen Kampf um die Nachfolge eingestellt. In einem solchen Wettbewerb hätte Burnham stärker seine Vorstellungen zum Ausdruck bringen müssen – und diese liegen eher in Richtung einer expansiveren Fiskalpolitik, auch wenn er solche Aussagen momentan noch vermeidet. Die Probleme sind damit aber wie so oft nicht gelöst, sondern nur verschoben. Daher werfen wir im Folgenden einen genauen Blick auf die grössten Risiken für eine Fortsetzung der Stärke des britischen Pfunds.
Grafik 1: Erleichterungseuphorie
Britisches Pfund gegenüber G10-Durchschnitt; Tag der Nachwahl Burnhams = 100
Stand: 14. Juli 2026; Quelle: Bloomberg, Commerzbank Research
Frühere Wertentwicklungen sind kein Indikator für die künftige Wertentwicklung. Weitere Informationen zu der hier dargestellten Wertentwicklung entnehmen Sie bitte den Rechtlichen Hinweisen.
Problem 1: Täglich grüsst die schwierige Haushaltslage
Dass Andy Burnham auf das Amt des Premierministers schielt, war bereits seit einiger Zeit ein offenes Geheimnis. Dementsprechend wurde auf seine öffentlichen Aussagen stärker geachtet, als es bei einem Bürgermeister üblich ist. Im vergangenen Jahr hat er nun davon gesprochen, dass »wir endlich davon loskommen müssen, den Anleihenmärkten so sehr ausgeliefert zu sein«.
Die britischen Staatsanleihenmärkte nahmen diese Aussage wenig überraschend negativ auf, die Renditen zogen deutlich an. Burnham ist sich natürlich bewusst, dass die Märkte nervös sind. Daher hat er in den vergangenen Wochen versucht, für Beruhigung zu sorgen. Im Grunde hat er sich nicht zu seinen fiskalischen Vorstellungen geäussert und nur zugesichert, an den Wahlversprechen Labours hinsichtlich eines ausgeglichenen Haushalts festzuhalten.
Dass Andy Burnham in der Übergangsphase keine gewagten Aussagen treffen will, ist natürlich verständlich. Das Problem ist nur, dass Keir Starmer immer sehr viel Wert auf einen ausgeglichenen Haushalt gelegt hat. Burnham ist eher dem linken Flügel der Partei zuzuordnen. Der Flügel ist ohnehin unglücklich über die Politik der vergangenen Jahre. Burnham wird sich nun zum einen abgrenzen müssen, zum anderen ist er aber auch ohnehin offener für neue Schulden.
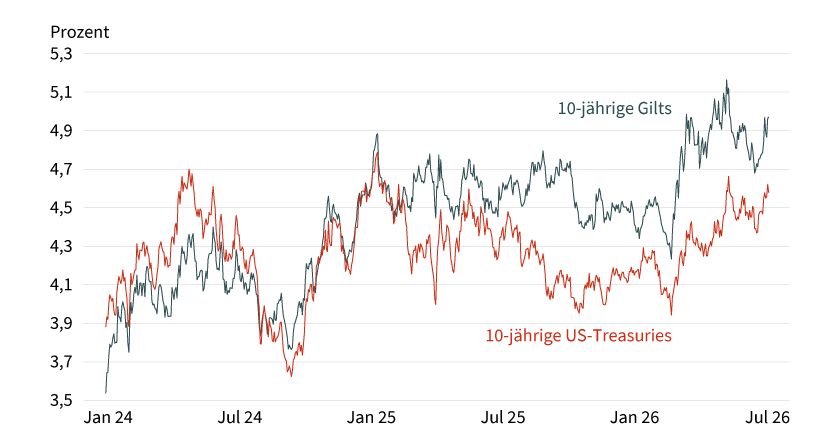
In den ersten Wochen seiner Amtszeit dürfte das noch kein Problem sein. Mit Blick auf das im Herbst anstehende Budget für das neue Fiskaljahr könnte es sich aber durchaus zu einem Problem entwickeln. Viel Spielraum besteht nicht. Die Anleihenmärkte verlangen ohnehin schon höhere Renditen vom Vereinigten Königreich als beispielsweise von den USA (siehe Grafik 2). Und die Refinanzierungskosten machen einen immer grösseren Anteil an den Ausgaben der Regierung aus (der jüngste Mai-Wert war der Rekord für den Monat). Im Mai lag die Neuverschuldung bei 23,3 Milliarden britische Pfund – 5,4 Milliarden britische Pfund über dem Vorjahr und 5,6 Milliarden britische Pfund über der OBR-Prognose (Office for Budget Responsibility). Der April-Wert lag gar bei 24,3 Milliarden britische Pfund, dem zweithöchsten April-Wert nach 2020. Diese Zahlen machen nicht gerade Hoffnung für die kommenden Monate.
Grafik 2: Höhere Renditen als in den USA
10-jährige Renditen: Gilts (UK), US-Treasuries
Stand: 14. Juli 2026; Quelle: Bloomberg, Commerzbank Research
Frühere Wertentwicklungen sind kein Indikator für die künftige Wertentwicklung. Weitere Informationen zu der hier dargestellten Wertentwicklung entnehmen Sie bitte den Rechtlichen Hinweisen.
Burnham muss daher praktisch das Unmögliche möglich machen: Wie schafft er eine wachstumsfreundliche Politik, ohne den Haushalt noch stärker zu belasten? Die Situation wird zusätzlich durch den britischen »Triple-Lock«-Grundsatz erschwert, dass die Renten jedes Jahr um das Maximum aus 2,5 Prozent, der Inflation oder den Lohnsteigerungen steigen müssen. Es dürfte nicht überraschend kommen, dass dies nicht nachhaltig ist. Nur ist eine Anpassung auch sehr unpopulär. Zwar ist nicht ausgeschlossen, dass Burnham eine Lösung findet. Schwierig dürfte es aber auf jeden Fall werden. Die Risiken dürften daher ab September wieder zunehmen, wenn die Präsentation des neuen Budgets näherrückt.
Problem 2: Bank of England dürfte vor Zinserhöhungen zurückschrecken
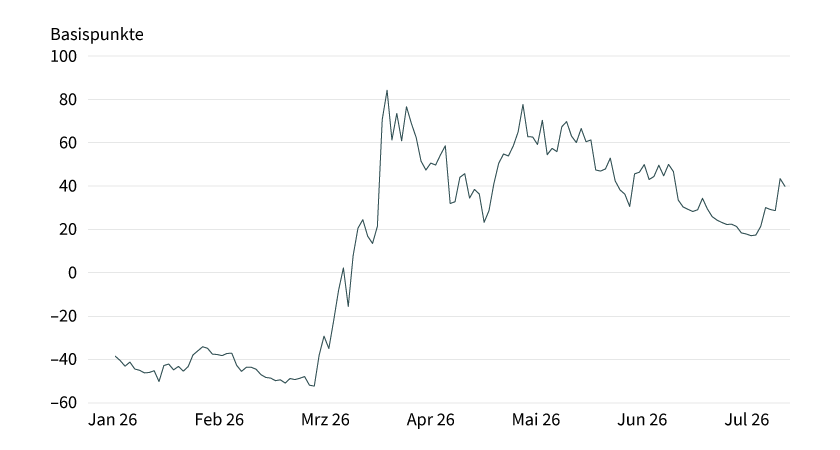
Das britische Pfund wurde in den vergangenen Wochen durch einen zweiten Faktor gestützt. Seit Beginn des Iran-Kriegs Ende Februar sind die Inflationsrisiken angesichts erhöhter Energiepreise deutlich gestiegen. Die Neubewertung der Zinserwartungen war mit am ausgeprägtesten im Vereinigten Königreich, statt zwei Zinssenkungen schwenkte der Markt zeitweise auf mehr als drei Zinserhöhungen um (siehe Grafik 3).
Grafik 3: Erhöht die Bank of England wirklich die Zinsen?
Markterwartungen für die Änderung des Leitzinses bis zur Dezember-Sitzung
Stand: 14. Juli 2026; Quelle: Bloomberg, Commerzbank Research
Prognosen sind kein Indikator für die künftige Entwicklung.
Dass die Zinserwartungen in den vergangenen Wochen zurückgekommen sind, lag vor allem am rückläufigen Ölpreis und weniger an einer echten Neubewertung der Bank of England. Die Offiziellen klangen zuletzt aber nicht nach Zinserhöhungen, der Gouverneur hat sogar mehrfach verbal eingegriffen. Bereits in den vergangenen Jahren hat die BoE gezögert, die Geldpolitik zu straffen. Bei der Sitzung im Februar gab es sogar nur hauchzart keine Zinssenkung. Hauptgrund für diese Haltung dürfte sein, dass a) der Energiepreisschock als vorübergehend angesehen wird und b) der Arbeitsmarkt im Speziellen (im Durchschnitt werden Stellen abgebaut) und die Realwirtschaft im Generellen zu schwach aussehen, um für Zweitrundeneffekte zu sorgen.
Vor allem der zweite Punkt dürfte dafür sorgen, dass die Bank of England so lange wie möglich mit einer Straffung wartet. Dabei spielt ihr in die Karten, dass die Inflation zuletzt nicht ganz so stark anzog wie erwartet. Die Erwartungen von zwei oder gar mehr Zinserhöhungen bis Ende des Jahres dürften daher überzogen sein. Sollte der Konflikt im Mittleren Osten wie von unseren Volkswirten erwartet bis zum vierten Quartal enden, dürften eher wieder Zinssenkungen in den Fokus rücken.
Auf der anderen Seite hat die Europäische Zentralbank im Juni die Zinsen erhöht, obwohl die Inflationsrisiken ähnlich ausgeprägt sind. Nach den jüngsten Aussagen dürfte im September eine weitere folgen. Natürlich ist das Leitzinsniveau im Vereinigten Königreich höher als im Euroraum. Nur hat das Vereinigte Königreich es auch seit der Pandemie nicht geschafft, das Inflationsziel wieder nachhaltig zu erreichen – trotz fiskalischer Unterstützungsmassnahmen und im Gegensatz zum Euroraum. Der relative Zinsvorteil des britischen Pfunds, der in den vergangenen Monaten ein wesentlicher Stützungsfaktor war, schrumpft damit von beiden Seiten – einerseits durch EZB-Zinserhöhungen, andererseits durch den Fokus auf mögliche BoE-Zinssenkungen.
So ruhig dürfte es kaum bleiben
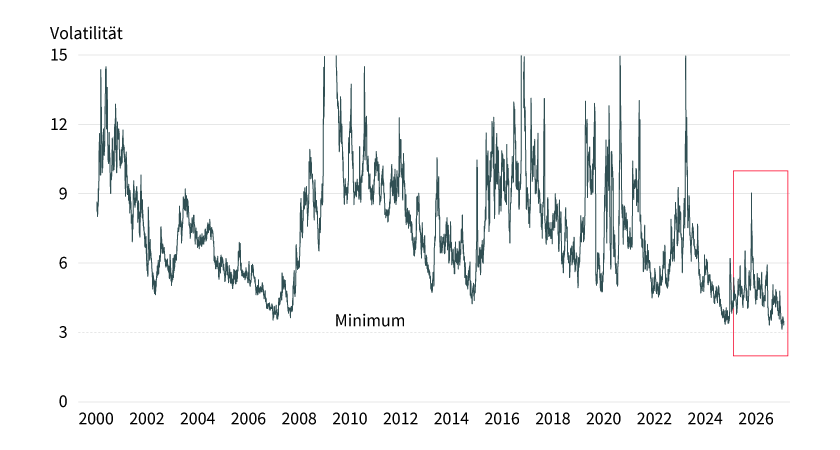
Angesichts der Risiken, einem Wechsel im Amt des Premierministers und der weltweiten geopolitischen Spannungen kommt es sehr überraschend, dass die implizite Volatilität zuletzt den niedrigsten Stand seit mehr als 25 Jahren erreicht hat (siehe Grafik 4). Grundsätzlich ist der Rückgang der Volatilität ein globales Phänomen, was momentan zusätzlich durch einen weniger volatilen Sommerhandel verstärkt wird. Es erscheint allerdings unwahrscheinlich, dass die Volatilität derart niedrig bleibt. Burnham wird nicht ewig Aussagen zu seinen fiskalpolitischen Plänen vermeiden können. Das Budget wird normalerweise Ende Oktober/Anfang November vorgestellt, wobei Labour in den vergangenen Jahren versucht hat, die Märkte mit gezielten Streuungen von Informationen vorzubereiten. Angesichts der Tatsache, dass die Budgetvorstellungen zuletzt immer mehr Massnahmen umfassten, dürfte dies aber nicht ausreichen – wobei die Märkte durch die Informationen vor der Vorstellung ohnehin nervöser wurden.
Grafik 4: Ruhe vor dem Sturm?
Implizite Euro/britisches Pfund-Volatilität (1 Monat); das Minimum wurde am 17. Juni 2026 erreicht
Stand: 14. Juli 2026; Quelle: Bloomberg, Commerzbank Research
Frühere Wertentwicklungen sind kein Indikator für die künftige Wertentwicklung. Weitere Informationen zu der hier dargestellten Wertentwicklung entnehmen Sie bitte den Rechtlichen Hinweisen.
Bei der BoE-Sitzung Anfang August fiel das Votum zwar falkenhafter als erwartet aus. Die Entscheidungsträger betonten aber vehement, damit rücke eine Zinserhöhung nicht näher, sondern dies hänge von den kommenden Daten ab. Dieses Abwarten liegt hauptsächlich daran, dass der Konflikt um die Strasse von Hormus zuletzt wieder aufflammte und dadurch die Unsicherheit über die Dauer des Preisschocks wieder gestiegen ist. Spätestens bei der Sitzung Ende September dürften die Entscheidungsträger ein Signal senden wollen, wie es weitergeht. Angesichts der vorsichtigen Aussagen der BoE und sollte der Arbeitsmarkt derart schwach bleiben, dürften die Zeichen eher auf Zinssenkungen statt Zinserhöhungen stehen. Ab der zweiten Septemberhälfte dürften die Britisches-Pfund-Risiken dementsprechend wieder stärker in den Fokus rücken – und die derzeitige Euphorie auslaufen.
